Module 1 → Lesson 4 → Part 2 of 8
Из чего состоит банковская карта


Lesson contents
What you'll learn
Введение
В первой части урока мы выяснили главное:
Банковская карта не хранит деньги, а служит средством доступа к банковскому счету.
Теперь разберем, что находится на самой карте и зачем нужны ее отдельные элементы.
Современная банковская карта выглядит просто: небольшой прямоугольник из пластика или другого материала. Но на ней размещено сразу несколько средств, с помощью которых платежная система и банк могут:
- определить карту;
- связать ее с нужным счетом;
- проверить срок ее действия;
- передать данные платежному терминалу;
- подтвердить отдельные виды операций;
- защитить клиента от части мошеннических действий.
При этом не все сведения на карте одинаково чувствительны. Одни данные можно безопасно использовать для получения перевода, а другие нельзя сообщать посторонним.
Что находится на банковской карте
В зависимости от банка, страны, платежной системы и типа карты ее внешний вид может отличаться.
На карте могут быть размещены:
- номер;
- имя владельца;
- срок действия;
- логотип банка;
- обозначение платежной системы;
- микрочип;
- магнитная полоса;
- знак бесконтактной оплаты;
- защитный код;
- поле для подписи;
- дополнительные служебные обозначения.
Некоторые современные карты выпускаются без напечатанного номера и имени владельца. Эти сведения доступны только в мобильном приложении банка.
Однако назначение основных элементов остается одинаковым.
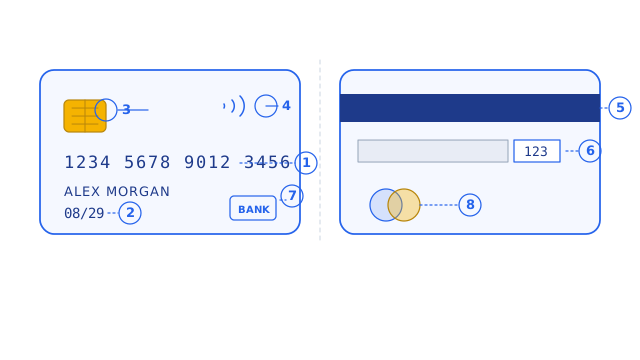
Номер банковской карты
На большинстве карт указывается длинная последовательность цифр.
Чаще всего номер состоит из 16 цифр, но в зависимости от платежной системы он может иметь другую длину.
Например:
1234 5678 9012 3456
Такой номер называют номером банковской карты.
Он помогает платежной системе определить:
- к какой платежной системе относится карта;
- какой банк ее выпустил;
- какую конкретную карту необходимо использовать при проведении операции.
Номер карты не показывает, сколько денег находится на счете.
Он также не является номером банковского счета в полном смысле этого слова.
Один банковский счет может быть связан:
- с одной картой;
- с несколькими физическими картами;
- с виртуальной картой;
- с дополнительной картой другого члена семьи;
- с несколькими платежными инструментами одновременно.
Поэтому номер карты и номер счета — не одно и то же.
Можно ли сообщать номер карты
Сам по себе номер карты обычно не позволяет получить полный доступ к денежным средствам.
Его нередко сообщают человеку, который должен отправить перевод.
Однако передавать номер карты следует только тогда, когда это действительно необходимо.
Нельзя публиковать его в открытом доступе или отправлять неизвестным людям вместе с другими реквизитами карты.
Особенно опасно передавать одновременно:
- номер карты;
- срок действия;
- защитный код;
- одноразовый код из сообщения банка.
Чем больше данных получает злоумышленник, тем выше вероятность попытки провести операцию.
Имя владельца
На некоторых картах указывается имя и фамилия владельца.
Обычно они напечатаны латинскими буквами.
Например:
ALEX MORGAN
Имя помогает связать карту с ее владельцем, но само по себе не является полноценным способом подтверждения личности.
Во многих современных операциях продавец вообще не проверяет имя на карте.
Кроме того, существуют карты:
- без имени владельца на лицевой стороне;
- мгновенной выдачи;
- виртуальные;
- предоплаченные;
- дополнительные.
Поэтому наличие имени зависит от типа продукта и правил банка.
Срок действия
На карте часто указывается срок действия.
Например:
08/29
Обычно это означает, что карта действует до конца августа 2029 года.
Срок действия нужен по нескольким причинам.
Карта не должна использоваться бесконечно
Со временем меняются:
- технологии защиты;
- банковские правила;
- стандарты платежных систем;
- требования к чипам;
- методы борьбы с мошенничеством.
Поэтому банки периодически перевыпускают карты.
Срок действия используется при дистанционных платежах
Интернет-магазин может запросить не только номер карты, но и срок ее действия.
Это дополнительный признак того, что человек располагает данными карты.
Однако срок действия не является надежной защитой сам по себе, поскольку он напечатан на карте и может быть сфотографирован или переписан.
Что происходит после окончания срока действия
Когда срок действия карты заканчивается, сама карта перестает использоваться для новых операций.
Но это не означает, что:
- банковский счет закрыт;
- деньги исчезли;
- клиент потерял доступ к средствам.
Обычно банк выпускает новую карту.
У нее могут измениться:
- срок действия;
- защитный код;
- иногда номер.
Счет и находящиеся на нем деньги при этом обычно сохраняются.
Это еще раз показывает, что карта и счет — разные объекты.
Микрочип
На лицевой стороне большинства физических карт находится металлическая пластина.
Внутри нее размещен микрочип.
Чип необходим для обмена данными между картой и платежным терминалом.
Когда карта вставляется в терминал, происходит электронное взаимодействие:
- терминал обращается к чипу;
- чип передает необходимые данные;
- формируются сведения о конкретной операции;
- запрос направляется дальше по платежной системе.
Чип не хранит банковский баланс в виде доступной суммы, которой он самостоятельно распоряжается.
Он содержит данные и механизмы, позволяющие карте участвовать в защищенном обмене информацией.
Почему чип безопаснее магнитной полосы
Магнитная полоса хранит данные в относительно постоянном виде.
Если злоумышленник скопирует эти данные, он может попытаться перенести их на другую карту.
Чип работает сложнее.
Во время операции он участвует в формировании специальных данных, связанных с конкретным платежом.
Проще говоря, терминал получает не только одинаковую информацию о карте, но и подтверждение, созданное для данной операции.
Это затрудняет простое копирование карты.
Однако чип не делает мошенничество невозможным.
Злоумышленники могут использовать:
- поддельные сайты;
- психологическое давление;
- перехват кодов;
- вредоносные программы;
- доступ к банковскому приложению;
- украденные данные карты.
Поэтому безопасность зависит не только от технологии карты, но и от поведения владельца.
Магнитная полоса
На обратной стороне карты может находиться темная полоса.
Это магнитная полоса.
Она появилась раньше микрочипов и использовалась для хранения данных, считываемых при проведении карты через специальное устройство.
Сегодня магнитная полоса считается менее защищенной технологией, поскольку ее данные легче скопировать.
Тем не менее она до сих пор может использоваться:
- в странах и устройствах со старым оборудованием;
- как резервный способ чтения карты;
- в отдельных банкоматах и терминалах.
Некоторые банки могут ограничивать операции по магнитной полосе или требовать дополнительного подтверждения.
Бесконтактная оплата
На карте может быть изображен символ, похожий на несколько изогнутых линий.
Он означает, что карта поддерживает бесконтактную оплату.
В этом случае карту не нужно вставлять в терминал.
Достаточно поднести ее на небольшое расстояние.
Для обмена используется технология ближней беспроводной связи.
Часто ее называют NFC.
При бесконтактной оплате:
- терминал создает специальное поле связи;
- карта оказывается рядом с терминалом;
- между ними происходит короткий обмен данными;
- терминал формирует запрос на проведение операции.
Сама бесконтактная карта не отправляет деньги напрямую продавцу.
Она только помогает начать платежную операцию.
Почему иногда требуется PIN-код
При небольшой покупке терминал может разрешить оплату без ввода PIN-кода.
Но это не означает, что PIN-код больше не нужен.
Банк или терминал могут запросить его:
- при превышении установленной суммы;
- после нескольких бесконтактных операций;
- при необычной покупке;
- при использовании карты в другом месте;
- по правилам банка;
- при случайной дополнительной проверке.
Это снижает риск того, что найденной или украденной картой будут долго пользоваться без ведома владельца.
Что такое PIN-код
Обычно он состоит из четырех цифр, но возможны и другие варианты.
PIN-код применяется:
- при оплате через терминал;
- при снятии наличных;
- при отдельных операциях в банкомате;
- при выполнении некоторых действий с картой.
PIN-код нельзя:
- писать на самой карте;
- хранить рядом с картой;
- сообщать сотруднику магазина;
- диктовать сотруднику банка;
- отправлять в сообщениях;
- вводить на неизвестных сайтах.
Настоящий сотрудник банка не должен просить клиента назвать PIN-код.
Защитный код CVV или CVC
На обратной стороне карты часто находится трехзначный код.
Его могут называть:
- CVV;
- CVC;
- CVV2;
- CVC2;
- защитным кодом карты.
Название зависит от платежной системы.
Этот код используется главным образом при дистанционных покупках, когда физическая карта не вставляется в терминал.
Например, интернет-магазин может запросить:
- номер карты;
- срок действия;
- защитный код.
Защитный код подтверждает, что пользователь, вероятно, располагает самой картой или ее полными реквизитами.
Но это не доказывает, что он является законным владельцем.
Почему защитный код особенно важен
Если злоумышленник получил:
- номер карты;
- срок действия;
- CVV или CVC,
он может попытаться оплатить покупку в Интернете.
Не во всех случаях операция пройдет: банк может запросить дополнительное подтверждение.
Но риск уже становится значительно выше.
Поэтому защитный код нельзя:
- отправлять фотографией;
- сообщать по телефону;
- диктовать якобы сотруднику банка;
- публиковать в переписке;
- вводить на неизвестном сайте;
- хранить в незащищенных заметках.
Для получения перевода от другого человека CVV или CVC не нужен.
Если отправитель просит защитный код, это серьезный признак мошенничества.
Поле для подписи
На некоторых картах есть специальная полоса для подписи владельца.
Раньше подпись использовалась как один из способов проверки при оплате.
Продавец мог сравнить подпись на карте с подписью на чеке.
Сегодня этот способ применяется значительно реже, поскольку используются:
- чип;
- PIN-код;
- мобильное подтверждение;
- биометрия;
- дополнительные проверки банка.
Однако поле для подписи все еще может присутствовать на карте из-за правил платежной системы или банка.
Логотип банка и платежной системы
На карте обычно указаны:
- банк, выпустивший карту;
- платежная система, через которую проводятся операции.
Это разные участники.
| Банк | Платежная система |
|---|---|
| Открывает счет, выпускает карту и обслуживает клиента | Обеспечивает передачу сообщений между участниками операции |
| Учитывает деньги, устанавливает лимиты | Помогает связать банк покупателя, банк продавца, платежный терминал |
| Проверяет операции, может одобрить или отклонить платеж | Другие элементы инфраструктуры |
| Блокирует карту при необходимости | — |
Подробнее всех участников оплаты мы рассмотрим в следующей части.
Виртуальная карта
Виртуальная карта может вообще не иметь физической формы.
Она существует в банковском приложении.
У нее могут быть:
- номер;
- срок действия;
- защитный код;
- связь с банковским счетом;
- отдельные лимиты.
Ею можно пользоваться:
- в интернет-магазинах;
- в мобильных приложениях;
- через смартфон или часы;
- для подписок;
- для разовых покупок.
Виртуальная карта особенно наглядно показывает, что пластик не является обязательной частью банковской карты.
Главное — не физический носитель, а данные и правила доступа к счету.
Цифровая карта в смартфоне
Когда пользователь добавляет банковскую карту в смартфон, телефон обычно не просто сохраняет фотографию карты.
Вместо этого создается специальный цифровой платежный инструмент.
При оплате терминалу могут передаваться не обычные реквизиты карты, а заменяющие их данные.
Такой подход помогает снизить риск раскрытия настоящего номера карты продавцу.
Подробная работа мобильных платежей может отличаться в зависимости от банка и используемой системы, но общий принцип остается прежним:
Смартфон становится новым инструментом доступа к тому же банковскому счету.
Какие данные можно сообщать для получения перевода
В зависимости от страны и банковской системы для получения перевода могут использоваться номер телефона, номер карты, номер банковского счета, специальный идентификатор, QR-код или имя получателя.
Но для получения обычного перевода никогда не требуется сообщать PIN-код, CVV/CVC, пароль от банковского приложения, одноразовый код подтверждения или код для входа в интернет-банк.
Если человек просит такие сведения якобы для отправки денег, он, скорее всего, пытается получить доступ к счету.
| Можно сообщать при необходимости | Нельзя сообщать |
|---|---|
| Номер телефона | PIN-код |
| Номер карты | CVV или CVC |
| Номер банковского счета | Пароль от банковского приложения |
| Специальный идентификатор | Одноразовый код подтверждения |
| QR-код | Код для входа в интернет-банк |
| Имя получателя | — |
Простое правило безопасности
Можно запомнить следующее правило:
Для того чтобы вам отправили деньги, не нужно подтверждать списание денег со своего счета.
Что карта действительно хранит
В упрощенном виде на карте могут находиться данные, которые позволяют:
- определить карту;
- установить ее принадлежность к определенному банку и платежной системе;
- провести обмен с терминалом;
- сформировать сведения для подтверждения операции;
- выполнить отдельные проверки.
Но карта не хранит:
- отдельную пачку цифровых денег;
- полную копию банковского счета;
- окончательное решение об оплате;
- всю историю операций владельца;
- право самостоятельно списывать средства.
Основные сведения о счете и операциях находятся в банковской системе.
Что дальше
Теперь мы знаем, из каких элементов состоит банковская карта и для чего они нужны.
Но даже самая современная карта не может провести платеж самостоятельно.
Когда покупатель прикладывает ее к терминалу, в операции участвует сразу несколько организаций.
В следующей части мы разберем:
- кто такой банк-эмитент;
- кто такой банк-эквайер;
- какую роль выполняет платежная система;
- кому принадлежит терминал;
- каким путем запрос проходит от магазина к банку покупателя.
- номер карты и номер банковского счета — не одно и то же
- микрочип помогает карте безопаснее взаимодействовать с терминалом
- магнитная полоса является более старой и менее защищенной технологией
- NFC используется для бесконтактной оплаты
- PIN-код подтверждает право пользоваться картой
- CVV или CVC применяется главным образом при дистанционных платежах
- срок действия ограничивает период использования карты
- виртуальная карта может существовать без пластика
- для получения перевода не нужны PIN-код, CVV/CVC, пароль или код из сообщения банка
- сведения на карте позволяют получить доступ к счету, но сами деньги на карте не находятся
Introduction
In part 1 of this lesson we established the key point:
A bank card doesn't store money — it's a means of accessing a bank account.
Now let's look at what's actually on the card and why each element is there.
A modern bank card looks simple: a small rectangle of plastic or another material. But it packs in several tools that let the payment system and the bank:
- identify the card;
- link it to the right account;
- check whether it's still valid;
- pass data to a payment terminal;
- confirm certain kinds of operations;
- protect the client from some kinds of fraud.
Not all of the information on a card is equally sensitive, though. Some of it is safe to share when someone needs to send you a transfer — other parts should never be shared with anyone.
What's on a bank card
Depending on the bank, the country, the payment system, and the type of card, its appearance can vary.
A card may show:
- a number;
- the holder's name;
- an expiry date;
- the bank's logo;
- the payment system's mark;
- a microchip;
- a magnetic stripe;
- a contactless payment symbol;
- a security code;
- a signature strip;
- other service markings.
Some modern cards are issued without a printed number or holder's name at all — that information is only available in the banking app.
The purpose of the main elements, though, stays the same.
The card number
Most cards show a long string of digits.
Most often the number has 16 digits, though depending on the payment system it can be a different length.
For example:
1234 5678 9012 3456
This is called the card number.
It helps the payment system determine:
- which payment system the card belongs to;
- which bank issued it;
- which specific card should be used for the operation.
The card number doesn't show how much money is in the account.
It's also not the same thing as the bank account number in the full sense of that term.
A single bank account can be linked to:
- one card;
- several physical cards;
- a virtual card;
- an additional card for another family member;
- several payment instruments at once.
So the card number and the account number are not the same thing.
Can you share your card number
The card number by itself usually doesn't give full access to your funds.
People often share it with someone who needs to send them a transfer.
Still, you should only share your card number when it's genuinely necessary.
Don't post it publicly, and don't send it to strangers together with the card's other details.
It's especially dangerous to share all of the following at once:
- the card number;
- the expiry date;
- the security code;
- a one-time code from a bank message.
The more of this data an attacker has, the more likely they are to try to carry out an operation.
The holder's name
Some cards show the holder's first and last name.
Usually printed in Latin letters.
For example:
ALEX MORGAN
The name links the card to its holder, but on its own it's not a full method of confirming identity.
In many modern transactions, the seller doesn't even check the name on the card.
There are also cards that come:
- without a holder's name on the front;
- as instant-issue cards;
- as virtual cards;
- as prepaid cards;
- as supplementary cards.
So whether a name appears depends on the type of product and the bank's rules.
The expiry date
A card often shows an expiry date.
For example:
08/29
This usually means the card is valid through the end of August 2029.
The expiry date exists for a few reasons.
A card shouldn't be used forever
Over time, things change:
- security technologies;
- banking rules;
- payment system standards;
- chip requirements;
- anti-fraud methods.
That's why banks periodically reissue cards.
The expiry date is used for remote payments
An online shop may ask not just for the card number, but also for its expiry date.
That's an additional sign that the person actually has the card's details.
The expiry date isn't reliable protection on its own, though, since it's printed right on the card and can be photographed or copied down.
What happens once the card expires
When a card's expiry date passes, the card itself stops being usable for new operations.
But that doesn't mean:
- the bank account is closed;
- the money has disappeared;
- the client has lost access to their funds.
The bank usually issues a new card.
It may come with a different:
- expiry date;
- security code;
- sometimes, number.
The account and the money in it are usually preserved.
This is another reminder that the card and the account are two different things.
The microchip
Most physical cards have a metal plate on the front.
Inside it sits a microchip.
The chip is needed for exchanging data between the card and a payment terminal.
When a card is inserted into a terminal, an electronic exchange happens:
- the terminal talks to the chip;
- the chip sends the necessary data;
- details of the specific operation are put together;
- the request is sent further along the payment system.
The chip doesn't store the bank balance as an accessible sum that it manages on its own.
It holds data and mechanisms that let the card take part in a secure exchange of information.
Why a chip is safer than a magnetic stripe
A magnetic stripe stores data in a relatively fixed form.
If an attacker copies that data, they can try to transfer it onto another card.
A chip works in a more complex way.
During an operation, it takes part in generating special data tied to that specific payment.
In simple terms, the terminal doesn't just receive the same information about the card every time — it also gets confirmation created specifically for that operation.
That makes the card much harder to simply copy.
Even so, a chip doesn't make fraud impossible.
Attackers can still use:
- fake websites;
- psychological pressure;
- intercepted codes;
- malware;
- access to the banking app;
- stolen card data.
So security depends not only on the card's technology, but also on the holder's behavior.
The magnetic stripe
The back of a card may have a dark stripe.
This is the magnetic stripe.
It appeared before microchips and was used to store data that gets read when the card is swiped through a special device.
Today the magnetic stripe is considered a less secure technology, since its data is easier to copy.
It can still be used, though:
- in countries or on devices with older equipment;
- as a backup way to read the card;
- at certain ATMs and terminals.
Some banks may restrict magnetic-stripe operations or require extra confirmation.
Contactless payment
A card may show a symbol that looks like a few curved lines.
It means the card supports contactless payment.
In this case, the card doesn't need to be inserted into the terminal.
Just holding it close is enough.
This uses a short-range wireless technology.
It's often called NFC.
During a contactless payment:
- the terminal creates a special connection field;
- the card comes near the terminal;
- a brief data exchange happens between them;
- the terminal puts together a request to process the operation.
The contactless card itself doesn't send money directly to the seller.
It only helps start the payment operation.
Why you're sometimes asked for a PIN anyway
For a small purchase, a terminal may allow payment without entering a PIN.
That doesn't mean the PIN is no longer needed, though.
The bank or the terminal may ask for it:
- if the amount exceeds a set limit;
- after several contactless operations in a row;
- for an unusual purchase;
- when the card is used somewhere new;
- under the bank's own rules;
- during a random additional check.
This lowers the risk of a found or stolen card being used for a long time without the owner knowing.
What a PIN is
Usually four digits, though other formats are possible.
A PIN is used:
- when paying at a terminal;
- when withdrawing cash;
- for certain ATM operations;
- when performing certain actions with the card.
A PIN should never be:
- written on the card itself;
- kept next to the card;
- told to a shop employee;
- read out to a bank employee;
- sent in a message;
- entered on an unfamiliar website.
A real bank employee should never ask a client to say their PIN out loud.
The CVV or CVC security code
The back of a card often has a three-digit code.
It can be called:
- CVV;
- CVC;
- CVV2;
- CVC2;
- the card's security code.
The name depends on the payment system.
This code is mainly used for remote purchases, where the physical card isn't inserted into a terminal.
For example, an online shop may ask for:
- the card number;
- the expiry date;
- the security code.
The security code confirms that the person probably has the physical card, or its full details, in hand.
But it doesn't prove they're the legitimate owner.
Why the security code matters so much
If an attacker gets hold of:
- the card number;
- the expiry date;
- the CVV or CVC,
they can try to pay for something online.
The operation won't always go through — the bank may ask for additional confirmation.
But the risk is already much higher.
That's why the security code should never be:
- sent as a photo;
- given over the phone;
- read out to someone claiming to be a bank employee;
- posted in a chat;
- entered on an unfamiliar website;
- kept in an unsecured note.
You never need to give out a CVV or CVC just to receive a transfer from someone.
If a sender asks for your security code, that's a serious sign of fraud.
The signature strip
Some cards have a dedicated strip for the holder's signature.
A signature used to be one of the ways to verify a payment.
A seller could compare the signature on the card with the one on the receipt.
Today this method is used much less often, since cards rely on:
- the chip;
- a PIN;
- mobile confirmation;
- biometrics;
- additional checks by the bank.
Even so, a signature strip may still appear on a card because of payment system or bank rules.
The bank's logo and the payment system's logo
A card usually shows:
- the bank that issued the card;
- the payment system the operations run through.
These are different participants.
| Bank | Payment system |
|---|---|
| Opens the account, issues the card, and services the client | Handles the exchange of messages between the parties to an operation |
| Tracks the money, sets limits | Helps connect the buyer's bank, the seller's bank, the payment terminal |
| Verifies operations, can approve or decline a payment | Other infrastructure elements |
| Blocks the card when necessary | — |
We'll look at all the parties involved in a payment in more detail in the next part.
The virtual card
A virtual card may not have a physical form at all.
It exists inside the banking app.
It can have:
- a number;
- an expiry date;
- a security code;
- a link to a bank account;
- its own limits.
It can be used:
- in online shops;
- in mobile apps;
- via a smartphone or watch;
- for subscriptions;
- for one-off purchases.
A virtual card is a particularly clear illustration that plastic isn't a required part of a bank card.
What matters is the data and the access rules — not the physical medium.
The digital card on a smartphone
When someone adds a bank card to their smartphone, the phone usually doesn't just save a photo of the card.
Instead, it creates a dedicated digital payment instrument.
During a payment, the terminal may receive substitute data rather than the card's actual details.
This approach helps reduce the risk of the real card number being exposed to the seller.
The exact way mobile payments work can vary by bank and by system, but the general principle stays the same:
A smartphone becomes a new way to access that same bank account.
What data can be shared to receive a transfer
Depending on the country and the banking system, receiving a transfer may involve a phone number, a card number, a bank account number, a special identifier, a QR code, or the recipient's name.
But to receive an ordinary transfer, you're never required to share your PIN, CVV/CVC, banking app password, one-time confirmation code, or online banking login code.
If someone asks for that kind of information supposedly in order to send you money, they're most likely trying to get access to your account.
| OK to share when needed | Never share |
|---|---|
| Phone number | PIN |
| Card number | CVV or CVC |
| Bank account number | Banking app password |
| Special identifier | One-time confirmation code |
| QR code | Online banking login code |
| Recipient's name | — |
A simple safety rule
Here's a rule worth remembering:
To have money sent to you, you never need to confirm a debit from your own account.
What a card actually stores
In simplified terms, a card can hold data that lets the system:
- identify the card;
- confirm which bank and payment system it belongs to;
- exchange data with a terminal;
- put together confirmation details for an operation;
- run certain checks.
But a card does not store:
- a separate stash of digital money;
- a full copy of the bank account;
- the final decision on whether to approve a payment;
- the holder's entire operation history;
- the right to independently debit funds.
The core information about the account and its operations lives in the banking system.
What's next
Now we know what elements make up a bank card and what each one is for.
But even the most modern card can't process a payment on its own.
When a buyer taps it on a terminal, several different organizations get involved in the operation.
In the next part we'll look at:
- what an issuing bank is;
- what an acquiring bank is;
- what role the payment system plays;
- who owns the terminal;
- how the request travels from the shop to the buyer's bank.
- a card number and a bank account number are not the same thing
- the microchip helps a card interact with a terminal more securely
- the magnetic stripe is an older, less secure technology
- NFC is used for contactless payment
- a PIN confirms the right to use a card
- CVV or CVC is mainly used for remote payments
- the expiry date limits how long a card can be used
- a virtual card can exist without any plastic
- receiving a transfer never requires a PIN, CVV/CVC, a password, or a code from a bank message
- the data on a card gives access to the account, but the money itself isn't on the card
Εισαγωγή
Στο πρώτο μέρος του μαθήματος καταλάβαμε το βασικό:
Η τραπεζική κάρτα δεν αποθηκεύει χρήματα — είναι ένα μέσο πρόσβασης σε τραπεζικό λογαριασμό.
Τώρα ας δούμε τι υπάρχει πάνω στην ίδια την κάρτα και γιατί χρειάζονται τα επιμέρους στοιχεία της.
Μια σύγχρονη τραπεζική κάρτα φαίνεται απλή: ένα μικρό ορθογώνιο από πλαστικό ή άλλο υλικό. Πάνω της όμως υπάρχουν αρκετά στοιχεία με τα οποία το σύστημα πληρωμών και η τράπεζα μπορούν να:
- αναγνωρίσουν την κάρτα·
- τη συνδέσουν με τον σωστό λογαριασμό·
- ελέγξουν αν ισχύει ακόμη·
- μεταφέρουν δεδομένα στο τερματικό πληρωμών·
- επιβεβαιώσουν συγκεκριμένους τύπους συναλλαγών·
- προστατέψουν τον πελάτη από ορισμένα είδη απάτης.
Δεν είναι όλες οι πληροφορίες πάνω στην κάρτα εξίσου ευαίσθητες. Κάποια δεδομένα μπορούν να χρησιμοποιηθούν με ασφάλεια για τη λήψη ενός εμβάσματος, ενώ άλλα δεν πρέπει να κοινοποιούνται σε τρίτους.
Τι υπάρχει πάνω στην τραπεζική κάρτα
Ανάλογα με την τράπεζα, τη χώρα, το σύστημα πληρωμών και τον τύπο κάρτας, η εμφάνισή της μπορεί να διαφέρει.
Πάνω στην κάρτα μπορεί να υπάρχουν:
- αριθμός·
- όνομα κατόχου·
- ημερομηνία λήξης·
- λογότυπο τράπεζας·
- σήμανση συστήματος πληρωμών·
- μικροτσίπ·
- μαγνητική λωρίδα·
- σύμβολο ανέπαφης πληρωμής·
- κωδικός ασφαλείας·
- πεδίο υπογραφής·
- πρόσθετες σημάνσεις υπηρεσίας.
Ορισμένες σύγχρονες κάρτες εκδίδονται χωρίς τυπωμένο αριθμό και όνομα κατόχου. Αυτά τα στοιχεία είναι διαθέσιμα μόνο στην τραπεζική εφαρμογή.
Ο σκοπός των βασικών στοιχείων, όμως, παραμένει ο ίδιος.
Ο αριθμός της τραπεζικής κάρτας
Στις περισσότερες κάρτες αναγράφεται μια μακριά ακολουθία ψηφίων.
Συνήθως ο αριθμός αποτελείται από 16 ψηφία, αλλά ανάλογα με το σύστημα πληρωμών μπορεί να έχει διαφορετικό μήκος.
Για παράδειγμα:
1234 5678 9012 3456
Αυτός ο αριθμός ονομάζεται αριθμός τραπεζικής κάρτας.
Βοηθά το σύστημα πληρωμών να προσδιορίσει:
- σε ποιο σύστημα πληρωμών ανήκει η κάρτα·
- ποια τράπεζα την εξέδωσε·
- ποια συγκεκριμένη κάρτα πρέπει να χρησιμοποιηθεί για τη συναλλαγή.
Ο αριθμός της κάρτας δεν δείχνει πόσα χρήματα υπάρχουν στον λογαριασμό.
Επίσης δεν είναι ο αριθμός του τραπεζικού λογαριασμού με την πλήρη έννοια του όρου.
Ένας τραπεζικός λογαριασμός μπορεί να συνδέεται:
- με μία κάρτα·
- με πολλές φυσικές κάρτες·
- με μια εικονική κάρτα·
- με πρόσθετη κάρτα άλλου μέλους της οικογένειας·
- με πολλά μέσα πληρωμής ταυτόχρονα.
Γι' αυτό ο αριθμός κάρτας και ο αριθμός λογαριασμού δεν είναι το ίδιο πράγμα.
Μπορείτε να κοινοποιήσετε τον αριθμό της κάρτας
Ο αριθμός κάρτας από μόνος του συνήθως δεν επιτρέπει πλήρη πρόσβαση στα χρηματικά κεφάλαια.
Συχνά τον κοινοποιούν σε κάποιον που πρέπει να στείλει έμβασμα.
Ωστόσο, θα πρέπει να κοινοποιείτε τον αριθμό της κάρτας μόνο όταν είναι πραγματικά απαραίτητο.
Δεν πρέπει να τον δημοσιεύετε ανοιχτά ή να τον στέλνετε σε αγνώστους μαζί με άλλα στοιχεία της κάρτας.
Είναι ιδιαίτερα επικίνδυνο να κοινοποιείτε ταυτόχρονα:
- τον αριθμό της κάρτας·
- την ημερομηνία λήξης·
- τον κωδικό ασφαλείας·
- κωδικό μίας χρήσης από μήνυμα της τράπεζας.
Όσο περισσότερα δεδομένα αποκτά ένας κακόβουλος, τόσο μεγαλύτερη είναι η πιθανότητα να επιχειρήσει μια συναλλαγή.
Το όνομα του κατόχου
Σε ορισμένες κάρτες αναγράφεται το όνομα και το επώνυμο του κατόχου.
Συνήθως τυπωμένα με λατινικούς χαρακτήρες.
Για παράδειγμα:
ALEX MORGAN
Το όνομα συνδέει την κάρτα με τον κάτοχό της, αλλά από μόνο του δεν αποτελεί πλήρη μέθοδο επιβεβαίωσης ταυτότητας.
Σε πολλές σύγχρονες συναλλαγές, ο πωλητής δεν ελέγχει καν το όνομα στην κάρτα.
Επιπλέον, υπάρχουν κάρτες:
- χωρίς όνομα κατόχου στην μπροστινή όψη·
- άμεσης έκδοσης·
- εικονικές·
- προπληρωμένες·
- πρόσθετες.
Επομένως, η ύπαρξη ονόματος εξαρτάται από τον τύπο του προϊόντος και τους κανόνες της τράπεζας.
Η ημερομηνία λήξης
Στην κάρτα συχνά αναγράφεται ημερομηνία λήξης.
Για παράδειγμα:
08/29
Αυτό συνήθως σημαίνει ότι η κάρτα ισχύει έως το τέλος Αυγούστου του 2029.
Η ημερομηνία λήξης υπάρχει για διάφορους λόγους.
Η κάρτα δεν πρέπει να χρησιμοποιείται επ' αόριστον
Με τον καιρό αλλάζουν:
- οι τεχνολογίες προστασίας·
- οι τραπεζικοί κανόνες·
- τα πρότυπα των συστημάτων πληρωμών·
- οι απαιτήσεις για τα τσιπ·
- οι μέθοδοι καταπολέμησης της απάτης.
Γι' αυτό οι τράπεζες επανεκδίδουν περιοδικά τις κάρτες.
Η ημερομηνία λήξης χρησιμοποιείται σε εξ αποστάσεως πληρωμές
Ένα ηλεκτρονικό κατάστημα μπορεί να ζητήσει όχι μόνο τον αριθμό της κάρτας, αλλά και την ημερομηνία λήξης της.
Αυτό είναι ένα επιπλέον στοιχείο ότι το άτομο διαθέτει τα δεδομένα της κάρτας.
Η ημερομηνία λήξης όμως δεν αποτελεί από μόνη της αξιόπιστη προστασία, αφού είναι τυπωμένη πάνω στην κάρτα και μπορεί να φωτογραφηθεί ή να αντιγραφεί.
Τι συμβαίνει μετά τη λήξη της κάρτας
Όταν λήγει η ημερομηνία ισχύος της κάρτας, η ίδια η κάρτα παύει να χρησιμοποιείται για νέες συναλλαγές.
Αυτό όμως δεν σημαίνει ότι:
- ο τραπεζικός λογαριασμός έκλεισε·
- τα χρήματα εξαφανίστηκαν·
- ο πελάτης έχασε την πρόσβαση στα κεφάλαιά του.
Συνήθως η τράπεζα εκδίδει νέα κάρτα.
Σε αυτήν μπορεί να αλλάξουν:
- η ημερομηνία λήξης·
- ο κωδικός ασφαλείας·
- μερικές φορές, ο αριθμός.
Ο λογαριασμός και τα χρήματα σε αυτόν συνήθως διατηρούνται.
Αυτό δείχνει για ακόμη μία φορά ότι η κάρτα και ο λογαριασμός είναι διαφορετικά πράγματα.
Το μικροτσίπ
Στην μπροστινή όψη των περισσότερων φυσικών καρτών υπάρχει μια μεταλλική πλακέτα.
Μέσα της βρίσκεται το μικροτσίπ.
Το τσιπ είναι απαραίτητο για την ανταλλαγή δεδομένων μεταξύ της κάρτας και του τερματικού πληρωμών.
Όταν η κάρτα εισάγεται στο τερματικό, γίνεται μια ηλεκτρονική αλληλεπίδραση:
- το τερματικό επικοινωνεί με το τσιπ·
- το τσιπ μεταδίδει τα απαραίτητα δεδομένα·
- διαμορφώνονται τα στοιχεία της συγκεκριμένης συναλλαγής·
- το αίτημα προωθείται στο σύστημα πληρωμών.
Το τσιπ δεν αποθηκεύει το τραπεζικό υπόλοιπο ως διαθέσιμο ποσό που διαχειρίζεται μόνο του.
Περιέχει δεδομένα και μηχανισμούς που επιτρέπουν στην κάρτα να συμμετέχει σε μια ασφαλή ανταλλαγή πληροφοριών.
Γιατί το τσιπ είναι πιο ασφαλές από τη μαγνητική λωρίδα
Η μαγνητική λωρίδα αποθηκεύει δεδομένα με σχετικά σταθερό τρόπο.
Αν ένας κακόβουλος αντιγράψει αυτά τα δεδομένα, μπορεί να προσπαθήσει να τα μεταφέρει σε άλλη κάρτα.
Το τσιπ λειτουργεί πιο σύνθετα.
Κατά τη διάρκεια μιας συναλλαγής, συμμετέχει στη δημιουργία ειδικών δεδομένων που σχετίζονται με τη συγκεκριμένη πληρωμή.
Με απλά λόγια, το τερματικό δεν λαμβάνει απλώς την ίδια πληροφορία για την κάρτα κάθε φορά, αλλά και μια επιβεβαίωση που δημιουργήθηκε ειδικά για αυτή τη συναλλαγή.
Αυτό δυσκολεύει την απλή αντιγραφή της κάρτας.
Ωστόσο, το τσιπ δεν καθιστά την απάτη αδύνατη.
Οι κακόβουλοι μπορούν να χρησιμοποιήσουν:
- ψεύτικους ιστότοπους·
- ψυχολογική πίεση·
- υποκλοπή κωδικών·
- κακόβουλο λογισμικό·
- πρόσβαση στην τραπεζική εφαρμογή·
- κλεμμένα δεδομένα κάρτας.
Γι' αυτό η ασφάλεια εξαρτάται όχι μόνο από την τεχνολογία της κάρτας, αλλά και από τη συμπεριφορά του κατόχου.
Η μαγνητική λωρίδα
Στην πίσω όψη της κάρτας μπορεί να υπάρχει μια σκούρα λωρίδα.
Αυτή είναι η μαγνητική λωρίδα.
Εμφανίστηκε πριν από τα μικροτσίπ και χρησιμοποιούνταν για την αποθήκευση δεδομένων που διαβάζονταν περνώντας την κάρτα μέσα από ειδική συσκευή.
Σήμερα η μαγνητική λωρίδα θεωρείται λιγότερο ασφαλής τεχνολογία, καθώς τα δεδομένα της αντιγράφονται ευκολότερα.
Παρ' όλα αυτά μπορεί ακόμη να χρησιμοποιείται:
- σε χώρες και συσκευές με παλαιότερο εξοπλισμό·
- ως εφεδρικός τρόπος ανάγνωσης της κάρτας·
- σε ορισμένα ΑΤΜ και τερματικά.
Ορισμένες τράπεζες μπορεί να περιορίζουν τις συναλλαγές μέσω μαγνητικής λωρίδας ή να απαιτούν πρόσθετη επιβεβαίωση.
Ανέπαφη πληρωμή
Στην κάρτα μπορεί να απεικονίζεται ένα σύμβολο που μοιάζει με λίγες καμπύλες γραμμές.
Σημαίνει ότι η κάρτα υποστηρίζει ανέπαφη πληρωμή.
Σε αυτή την περίπτωση, η κάρτα δεν χρειάζεται να εισαχθεί στο τερματικό.
Αρκεί να την πλησιάσετε σε μικρή απόσταση.
Για την ανταλλαγή χρησιμοποιείται τεχνολογία ασύρματης επικοινωνίας μικρής εμβέλειας.
Συχνά ονομάζεται NFC.
Κατά την ανέπαφη πληρωμή:
- το τερματικό δημιουργεί ένα ειδικό πεδίο σύνδεσης·
- η κάρτα βρίσκεται κοντά στο τερματικό·
- γίνεται μια σύντομη ανταλλαγή δεδομένων μεταξύ τους·
- το τερματικό διαμορφώνει αίτημα για την πραγματοποίηση της συναλλαγής.
Η ίδια η ανέπαφη κάρτα δεν στέλνει χρήματα απευθείας στον πωλητή.
Απλώς βοηθά να ξεκινήσει η συναλλαγή πληρωμής.
Γιατί μερικές φορές χρειάζεται PIN
Για μια μικρή αγορά, το τερματικό μπορεί να επιτρέψει την πληρωμή χωρίς εισαγωγή PIN.
Αυτό όμως δεν σημαίνει ότι το PIN δεν χρειάζεται πια.
Η τράπεζα ή το τερματικό μπορεί να το ζητήσουν:
- όταν υπερβαίνεται το καθορισμένο ποσό·
- μετά από αρκετές ανέπαφες συναλλαγές·
- σε ασυνήθιστη αγορά·
- όταν η κάρτα χρησιμοποιείται σε νέο μέρος·
- σύμφωνα με τους κανόνες της τράπεζας·
- κατά τη διάρκεια τυχαίου πρόσθετου ελέγχου.
Αυτό μειώνει τον κίνδυνο μια χαμένη ή κλεμμένη κάρτα να χρησιμοποιείται για μεγάλο διάστημα εν αγνοία του κατόχου.
Τι είναι το PIN
Συνήθως αποτελείται από τέσσερα ψηφία, αν και υπάρχουν και άλλες παραλλαγές.
Το PIN χρησιμοποιείται:
- κατά την πληρωμή σε τερματικό·
- κατά την ανάληψη μετρητών·
- σε ορισμένες συναλλαγές σε ΑΤΜ·
- κατά την εκτέλεση ορισμένων ενεργειών με την κάρτα.
Το PIN δεν πρέπει ποτέ να:
- γράφεται πάνω στην κάρτα·
- φυλάσσεται δίπλα στην κάρτα·
- κοινοποιείται σε υπάλληλο καταστήματος·
- υπαγορεύεται σε υπάλληλο τράπεζας·
- αποστέλλεται σε μηνύματα·
- εισάγεται σε άγνωστους ιστότοπους.
Ένας πραγματικός υπάλληλος τράπεζας δεν πρέπει ποτέ να ζητήσει από πελάτη να πει το PIN του.
Ο κωδικός ασφαλείας CVV ή CVC
Στην πίσω όψη της κάρτας υπάρχει συχνά ένας τριψήφιος κωδικός.
Μπορεί να ονομάζεται:
- CVV·
- CVC·
- CVV2·
- CVC2·
- κωδικός ασφαλείας κάρτας.
Το όνομα εξαρτάται από το σύστημα πληρωμών.
Αυτός ο κωδικός χρησιμοποιείται κυρίως σε εξ αποστάσεως αγορές, όπου η φυσική κάρτα δεν εισάγεται σε τερματικό.
Για παράδειγμα, ένα ηλεκτρονικό κατάστημα μπορεί να ζητήσει:
- τον αριθμό της κάρτας·
- την ημερομηνία λήξης·
- τον κωδικό ασφαλείας.
Ο κωδικός ασφαλείας επιβεβαιώνει ότι ο χρήστης πιθανότατα διαθέτει την ίδια την κάρτα ή τα πλήρη στοιχεία της.
Δεν αποδεικνύει όμως ότι είναι ο νόμιμος κάτοχος.
Γιατί ο κωδικός ασφαλείας έχει ιδιαίτερη σημασία
Αν ένας κακόβουλος αποκτήσει:
- τον αριθμό της κάρτας·
- την ημερομηνία λήξης·
- το CVV ή CVC,
μπορεί να προσπαθήσει να πληρώσει για κάτι online.
Δεν θα περάσει πάντα η συναλλαγή: η τράπεζα μπορεί να ζητήσει πρόσθετη επιβεβαίωση.
Ο κίνδυνος όμως γίνεται ήδη σημαντικά μεγαλύτερος.
Γι' αυτό ο κωδικός ασφαλείας δεν πρέπει ποτέ να:
- αποστέλλεται ως φωτογραφία·
- κοινοποιείται τηλεφωνικά·
- υπαγορεύεται σε κάποιον που υποτίθεται ότι είναι υπάλληλος τράπεζας·
- δημοσιεύεται σε συνομιλίες·
- εισάγεται σε άγνωστο ιστότοπο·
- φυλάσσεται σε μη ασφαλείς σημειώσεις.
Για να λάβετε έμβασμα από κάποιον άλλον, δεν χρειάζεται CVV ή CVC.
Αν ο αποστολέας ζητά τον κωδικό ασφαλείας, αυτό είναι σοβαρή ένδειξη απάτης.
Το πεδίο υπογραφής
Σε ορισμένες κάρτες υπάρχει ειδική λωρίδα για την υπογραφή του κατόχου.
Παλαιότερα η υπογραφή χρησιμοποιούνταν ως ένας από τους τρόπους επαλήθευσης κατά την πληρωμή.
Ο πωλητής μπορούσε να συγκρίνει την υπογραφή στην κάρτα με την υπογραφή στην απόδειξη.
Σήμερα αυτή η μέθοδος χρησιμοποιείται πολύ σπανιότερα, καθώς χρησιμοποιούνται:
- το τσιπ·
- το PIN·
- η επιβεβαίωση μέσω κινητού·
- τα βιομετρικά στοιχεία·
- πρόσθετοι έλεγχοι από την τράπεζα.
Ωστόσο το πεδίο υπογραφής μπορεί ακόμη να υπάρχει σε μια κάρτα λόγω κανόνων του συστήματος πληρωμών ή της τράπεζας.
Το λογότυπο της τράπεζας και του συστήματος πληρωμών
Στην κάρτα αναγράφονται συνήθως:
- η τράπεζα που εξέδωσε την κάρτα·
- το σύστημα πληρωμών μέσω του οποίου γίνονται οι συναλλαγές.
Πρόκειται για διαφορετικούς συμμετέχοντες.
| Τράπεζα | Σύστημα πληρωμών |
|---|---|
| Ανοίγει τον λογαριασμό, εκδίδει την κάρτα και εξυπηρετεί τον πελάτη | Διασφαλίζει τη μεταφορά μηνυμάτων μεταξύ των συμμετεχόντων στη συναλλαγή |
| Καταγράφει τα χρήματα, καθορίζει όρια | Βοηθά να συνδεθούν η τράπεζα του αγοραστή, η τράπεζα του πωλητή, το τερματικό πληρωμών |
| Ελέγχει τις συναλλαγές, μπορεί να εγκρίνει ή να απορρίψει μια πληρωμή | Άλλα στοιχεία της υποδομής |
| Μπλοκάρει την κάρτα όταν χρειάζεται | — |
Θα εξετάσουμε αναλυτικά όλους τους συμμετέχοντες σε μια πληρωμή στο επόμενο μέρος.
Η εικονική κάρτα
Μια εικονική κάρτα μπορεί να μην έχει καθόλου φυσική μορφή.
Υπάρχει μέσα στην τραπεζική εφαρμογή.
Μπορεί να έχει:
- αριθμό·
- ημερομηνία λήξης·
- κωδικό ασφαλείας·
- σύνδεση με τραπεζικό λογαριασμό·
- δικά της όρια.
Μπορεί να χρησιμοποιηθεί:
- σε ηλεκτρονικά καταστήματα·
- σε εφαρμογές κινητού·
- μέσω smartphone ή ρολογιού·
- για συνδρομές·
- για μεμονωμένες αγορές.
Η εικονική κάρτα δείχνει ιδιαίτερα καθαρά ότι το πλαστικό δεν είναι απαραίτητο μέρος μιας τραπεζικής κάρτας.
Αυτό που έχει σημασία είναι τα δεδομένα και οι κανόνες πρόσβασης στον λογαριασμό, όχι το φυσικό μέσο.
Η ψηφιακή κάρτα στο smartphone
Όταν κάποιος προσθέτει μια τραπεζική κάρτα στο smartphone του, το τηλέφωνο συνήθως δεν αποθηκεύει απλώς μια φωτογραφία της κάρτας.
Αντ' αυτού, δημιουργείται ένα ειδικό ψηφιακό εργαλείο πληρωμών.
Κατά την πληρωμή, στο τερματικό μπορεί να μεταδοθούν όχι τα συνηθισμένα στοιχεία της κάρτας, αλλά δεδομένα που τα αντικαθιστούν.
Αυτή η προσέγγιση βοηθά να μειωθεί ο κίνδυνος αποκάλυψης του πραγματικού αριθμού της κάρτας στον πωλητή.
Ο ακριβής τρόπος λειτουργίας των πληρωμών μέσω κινητού μπορεί να διαφέρει ανάλογα με την τράπεζα και το σύστημα που χρησιμοποιείται, αλλά η γενική αρχή παραμένει η ίδια:
Το smartphone γίνεται ένα νέο εργαλείο πρόσβασης στον ίδιο τραπεζικό λογαριασμό.
Ποια δεδομένα μπορούν να κοινοποιηθούν για τη λήψη εμβάσματος
Ανάλογα με τη χώρα και το τραπεζικό σύστημα, για τη λήψη εμβάσματος μπορεί να χρησιμοποιηθούν αριθμός τηλεφώνου, αριθμός κάρτας, αριθμός τραπεζικού λογαριασμού, ειδικό αναγνωριστικό, QR-κωδικός ή το όνομα του παραλήπτη.
Για τη λήψη ενός συνηθισμένου εμβάσματος όμως, δεν χρειάζεται ποτέ να κοινοποιήσετε το PIN, το CVV/CVC, τον κωδικό της τραπεζικής εφαρμογής, κωδικό επιβεβαίωσης μίας χρήσης ή κωδικό εισόδου στις online τραπεζικές υπηρεσίες.
Αν κάποιος ζητά τέτοια στοιχεία τάχα για να σας στείλει χρήματα, πιθανότατα προσπαθεί να αποκτήσει πρόσβαση στον λογαριασμό σας.
| Μπορείτε να κοινοποιήσετε όταν χρειάζεται | Ποτέ μην κοινοποιείτε |
|---|---|
| Αριθμό τηλεφώνου | PIN |
| Αριθμό κάρτας | CVV ή CVC |
| Αριθμό τραπεζικού λογαριασμού | Κωδικό τραπεζικής εφαρμογής |
| Ειδικό αναγνωριστικό | Κωδικό επιβεβαίωσης μίας χρήσης |
| QR-κωδικό | Κωδικό εισόδου online τραπεζικών υπηρεσιών |
| Όνομα παραλήπτη | — |
Ένας απλός κανόνας ασφαλείας
Αξίζει να θυμάστε τον εξής κανόνα:
Για να σας στείλουν χρήματα, δεν χρειάζεται ποτέ να επιβεβαιώσετε χρέωση από τον δικό σας λογαριασμό.
Τι πραγματικά αποθηκεύει η κάρτα
Με απλοποιημένο τρόπο, στην κάρτα μπορεί να υπάρχουν δεδομένα που επιτρέπουν:
- την αναγνώριση της κάρτας·
- τον προσδιορισμό της τράπεζας και του συστήματος πληρωμών στα οποία ανήκει·
- την ανταλλαγή δεδομένων με το τερματικό·
- τη διαμόρφωση στοιχείων για την επιβεβαίωση μιας συναλλαγής·
- την εκτέλεση ορισμένων ελέγχων.
Η κάρτα όμως δεν αποθηκεύει:
- ξεχωριστό απόθεμα ψηφιακών χρημάτων·
- πλήρες αντίγραφο του τραπεζικού λογαριασμού·
- την τελική απόφαση για μια πληρωμή·
- ολόκληρο το ιστορικό συναλλαγών του κατόχου·
- το δικαίωμα να χρεώνει μόνη της κεφάλαια.
Οι βασικές πληροφορίες για τον λογαριασμό και τις συναλλαγές βρίσκονται στο τραπεζικό σύστημα.
Τι ακολουθεί
Τώρα ξέρουμε από ποια στοιχεία αποτελείται η τραπεζική κάρτα και σε τι χρησιμεύει το καθένα.
Ακόμη και η πιο σύγχρονη κάρτα όμως δεν μπορεί να πραγματοποιήσει μια πληρωμή μόνη της.
Όταν ο αγοραστής την ακουμπάει στο τερματικό, στη συναλλαγή συμμετέχουν ταυτόχρονα αρκετοί οργανισμοί.
Στο επόμενο μέρος θα δούμε:
- ποια είναι η εκδότρια τράπεζα·
- ποια είναι η αποδέκτρια τράπεζα (acquirer)·
- τι ρόλο παίζει το σύστημα πληρωμών·
- σε ποιον ανήκει το τερματικό·
- με ποια διαδρομή περνάει το αίτημα από το κατάστημα προς την τράπεζα του αγοραστή.
- ο αριθμός κάρτας και ο αριθμός τραπεζικού λογαριασμού δεν είναι το ίδιο πράγμα
- το μικροτσίπ βοηθά την κάρτα να αλληλεπιδρά πιο ασφαλώς με το τερματικό
- η μαγνητική λωρίδα είναι παλαιότερη και λιγότερο ασφαλής τεχνολογία
- το NFC χρησιμοποιείται για ανέπαφη πληρωμή
- το PIN επιβεβαιώνει το δικαίωμα χρήσης μιας κάρτας
- το CVV ή CVC χρησιμοποιείται κυρίως σε εξ αποστάσεως πληρωμές
- η ημερομηνία λήξης περιορίζει τον χρόνο χρήσης μιας κάρτας
- μια εικονική κάρτα μπορεί να υπάρχει χωρίς πλαστικό
- για τη λήψη εμβάσματος δεν χρειάζεται ποτέ PIN, CVV/CVC, κωδικός πρόσβασης ή κωδικός από μήνυμα τράπεζας
- τα δεδομένα πάνω στην κάρτα δίνουν πρόσβαση στον λογαριασμό, αλλά τα ίδια τα χρήματα δεν βρίσκονται στην κάρτα